
VR AI 市场 2026 正在分化为两个方向:更广泛的 XR 设备类别在增长,但传统虚拟现实和混合现实头显出货量下降,而眼镜类设备在取得进展。
2026 年 VR AI 市场正向眼镜、AI 辅助开发和企业数字孪生工作流转变。IDC 的 Q2 2026 跟踪报告于 10 月 30 日更新,报告全球 AR/VR 设备出货量同比增长 5.1%。尽管如此,相比上一季度出货量下降 20.1%,年度增长来自于产品组合的巨大转变,而非头显的整体复苏。
眼镜增长,VR 和 MR 下降
IDC 报告了第二季度的以下同比变化和单位份额:
| IDC 类别 | Q2 2026 单位份额 | 同比变化 |
|---|---|---|
| 扩展现实眼镜 | 46.0% | +79.8% |
| 混合现实头显 | 49.3% | -22.3% |
| 虚拟现实设备 | 2.8% | -37.6% |
这种区分很重要。IDC 的 5.1% 总体数据涵盖了一大类空间设备,并不意味着 VR 头显出货量增长。同一份报告显示纯 VR 下降 37.6%,仅占该季度追踪单位的 2.8%。
根据 IDC,Meta 占有 45.7% 的市场份额,低于一年前的 61.2%。该研究公司报告 Meta 的出货量同比下降 21.6%,尽管该公司仍占有混合现实类别 89.6% 的份额。
IDC 预测 2026 年全面追踪市场增长 9.5%,2027 年增长 78.6%,随着新眼镜产品进入市场。这些是前瞻性估计,不是已完成的销售。IDC 还指出,AI 需求推动的紧张内存供应对头显和眼镜的成本构成风险。
Meta 的财报显示 VR 投资面临的压力
Meta 的 Q3 2026 财报提供了市场经济学的另一个视角。该季度 Reality Labs 收入为 4.43 亿美元,低于 2025 年 Q3 的 4.7 亿美元。该部门录得 41.29 亿美元的季度运营亏损和 2026 年前九个月 127.75 亿美元的运营亏损。
Meta 预期 Reality Labs 在 2026 年全年亏损 18 亿至 19 亿美元。该公司表示预期亏损在 2027 年缩至约 15 亿美元,因为它重新分配投资,转向包括 AI 在内的其他优先事项。
该声明支持资本配置的转变,而不是声称 AI 已经使 Meta 的 VR 业务盈利。Reality Labs 继续产生远高于其报告收入的亏损,将 AI 与空间硬件结合的财务回报仍未得到验证。
AI 正在进入 VR 开发工作流
虽然硬件需求不均,但平台公司正在将 AI 融入用于构建沉浸式软件的工具中。
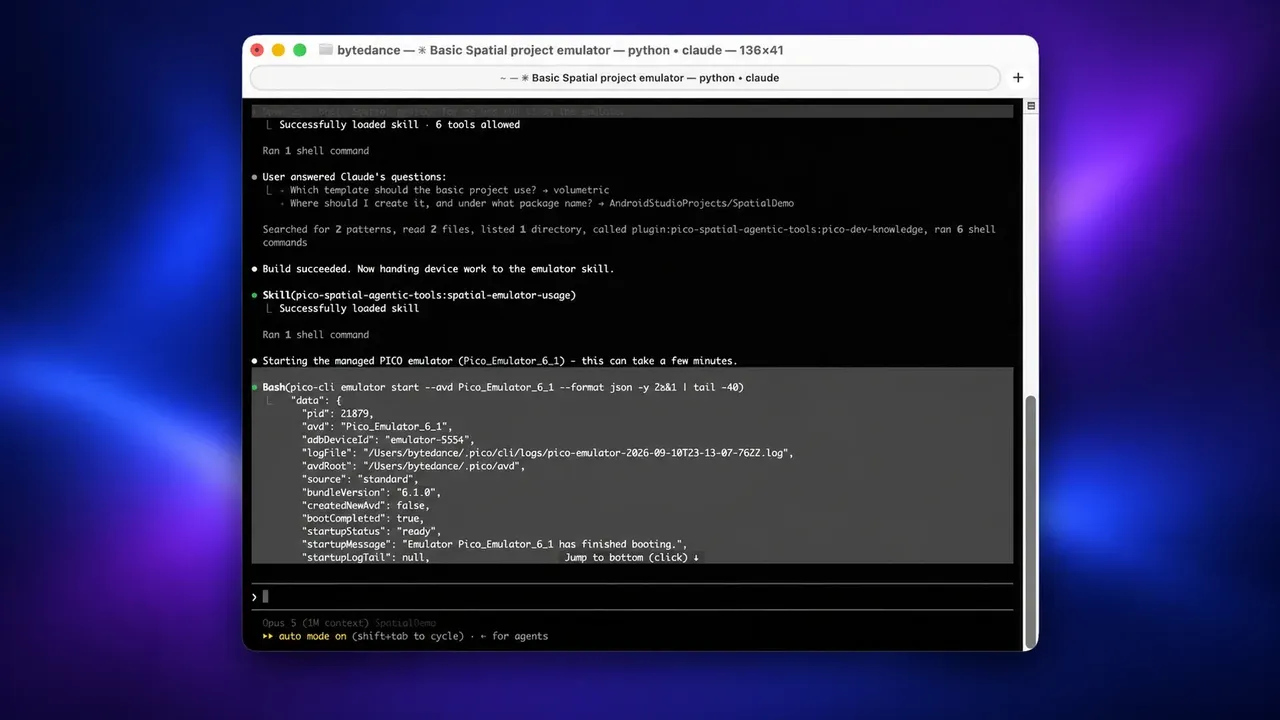
Meta 的 Immersive Web SDK 1.0 包含设计用于编码代理在桌面模拟器和 Quest 硬件上查看、控制和调试沉浸式体验的工具。Meta 的 Connect 2026 开发者回顾还将 Horizon Create 和 Horizon Studio 描述为代理创作工具,可将描述的想法转化为可玩的游戏。
Meta 还描述了开发者代理,这些代理可以检查运行中的模拟、处理性能或功能、修复错误并验证结果。它还在 2027 年春季计划的 VR 眼镜推出前发布了 v207 SDK。这些是平台对工具能力的声明以及计划产品时间表;所提供的来源并未披露这些工具产生的收入或开发者使用的广泛程度。
因此商业案例仍在被测试中。如果这些系统能减少开发和测试时间,它们可以降低制作 VR 软件的成本。然而,更多内容并不会自动带来更好的商店发现、玩家支出或开发者盈利能力。
NVIDIA 将目标对准数字孪生和模拟
NVIDIA 于 10 月 27 日发布了 OVXR 0.1 早期获取版本,将 Omniverse RTX 场景连接到 OpenXR 头显,用于 NVIDIA 定义的沉浸式数字孪生、设计评审和模拟可视化用途。
NVIDIA 警告早期获取 API 在正式发布前可能会改变,因此 OVXR 是产品方向的证据,而非广泛商业采用的证明。
三条商业赛道正在形成
基于上述出货量数据、公司财务和产品公告,VR AI 市场似乎正沿着三条赛道发展。这是编辑推断,而非标准化的行业收入分类:
- AI 眼镜:IDC 最新类别数据突出的单位增长赛道。
- AI 辅助 VR 开发:编码、测试和创作工具,旨在减少制作沉浸式软件所需的工作。
- 企业模拟和数字孪生:专用于设计、培训和可视化的 OpenXR 工作流。
第一条赛道目前具有最清晰的出货动力。第二和第三条可能很有价值,即使没有大众消费规模,但 Meta 和 NVIDIA 都未在所提供的资料中将其报告为单独的收入部分。
增长仍面临重大风险
隐私、云推理成本和延迟仍然是制约因素。开发者还面临不确定的付费意愿、困难的商店发现和对平台所有者的依赖,当创建、分发和 AI 服务来自同一生态系统时尤为如此。
这些风险使得现在将 AI 描述为 VR 采用的完整解决方案还为时过早。相反,当前数据显示 AI 正在改变销售的空间设备类型和公司指导开发资源的方向。
市场数据现在说什么
2026 年底最有力的证据不是大众市场 VR 的反弹。而是向眼镜、AI 辅助制作和专业企业工作流的转变。
对于 VR 开发者,这有利于解决明确制作或业务问题的工具和应用。对于投资者,关键区别在于更广泛 XR 类别中的增长与传统头显的需求。将这些视为同一市场会忽略 IDC 最新数据中最重要的信号。
资料来源
喜欢这篇文章吗?
点赞告诉编辑,或收藏以便稍后阅读。
评论
登录后参与讨论。
登录还没有评论,来抢沙发吧。
·