
Mercado VR AI 2026: XR crece mientras los auriculares VR se reducen
Los datos del mercado VR AI 2026 muestran que XR sube 5,1% mientras VR cae 37,6%, con el crecimiento desplazándose hacia gafas de IA, herramientas de desarrollo y gemelos digitales hoy.
Por vrBlogs
· Lectura de 5 min · Fuente: IDC
El mercado VR AI 2026 se divide en dos: la categoría más amplia de dispositivos XR crece, pero los auriculares convencionales de realidad virtual y realidad mixta pierden envíos mientras las gafas ganan terreno.
El rastreador IDC Q2 2026, actualizado el 30 de octubre, informa que los envíos mundiales de dispositivos AR/VR subieron 5,1% interanual. Los envíos no obstante cayeron 20,1% respecto al trimestre anterior, y el crecimiento anual provino de una mezcla de productos significativamente diferente en lugar de una recuperación general de auriculares.
Las gafas crecieron mientras VR y MR declinaron
IDC reportó los siguientes cambios interanuales y participaciones de unidades para el segundo trimestre:
| Categoría IDC | Participación de unidades Q2 2026 | Cambio interanual |
|---|---|---|
| Gafas de realidad extendida | 46,0% | +79,8% |
| Auriculares de realidad mixta | 49,3% | -22,3% |
| Dispositivos de realidad virtual | 2,8% | -37,6% |
La distinción es importante. El titular 5,1% de IDC cubre un amplio grupo de dispositivos espaciales; no significa que los envíos de auriculares VR crecieron. El mismo informe muestra VR puro en declive 37,6% y representando solo 2,8% de las unidades rastreadas durante el trimestre.
Meta tenía 45,7% de participación, según IDC, bajando desde 61,2% hace un año. La empresa de investigación reportó que los envíos de Meta declinaron 21,6% interanual, aunque la empresa aún mantenía 89,6% de la categoría de realidad mixta.
IDC pronostica crecimiento de 9,5% para el mercado rastreado completo en 2026 y crecimiento de 78,6% en 2027 a medida que nuevas gafas entren al mercado. Estas son estimaciones prospectivas, no ventas completadas. IDC también identifica un suministro de memoria ajustado impulsado por demanda de IA como riesgo de costo tanto para auriculares como para gafas.
Los resultados de Meta muestran la presión sobre la inversión en VR
Los resultados Q3 2026 de Meta ofrecen una visión separada de la economía detrás del mercado. Los ingresos de Reality Labs fueron $443 millones para el trimestre, bajando desde $470 millones en Q3 2025. La división registró una pérdida operativa trimestral de $4.129 mil millones y una pérdida operativa de $12.775 mil millones para los primeros nueve meses de 2026.
Meta espera que Reality Labs pierda entre $18 mil millones y $19 mil millones para el año completo 2026. La empresa dijo que espera que la pérdida se estreche a alrededor de $15 mil millones en 2027 mientras reasigna inversión hacia otras prioridades, incluyendo IA.
Esa declaración respalda un cambio en la asignación de capital, no una afirmación de que la IA ya ha hecho el negocio VR de Meta rentable. Reality Labs continúa generando pérdidas muy por encima de sus ingresos reportados, y el retorno financiero de combinar IA con hardware espacial sigue sin probarse.
La IA se mueve hacia el flujo de trabajo de desarrollo VR
Mientras la demanda de hardware es desigual, las empresas de plataforma están poniendo IA en las herramientas utilizadas para construir software inmersivo.
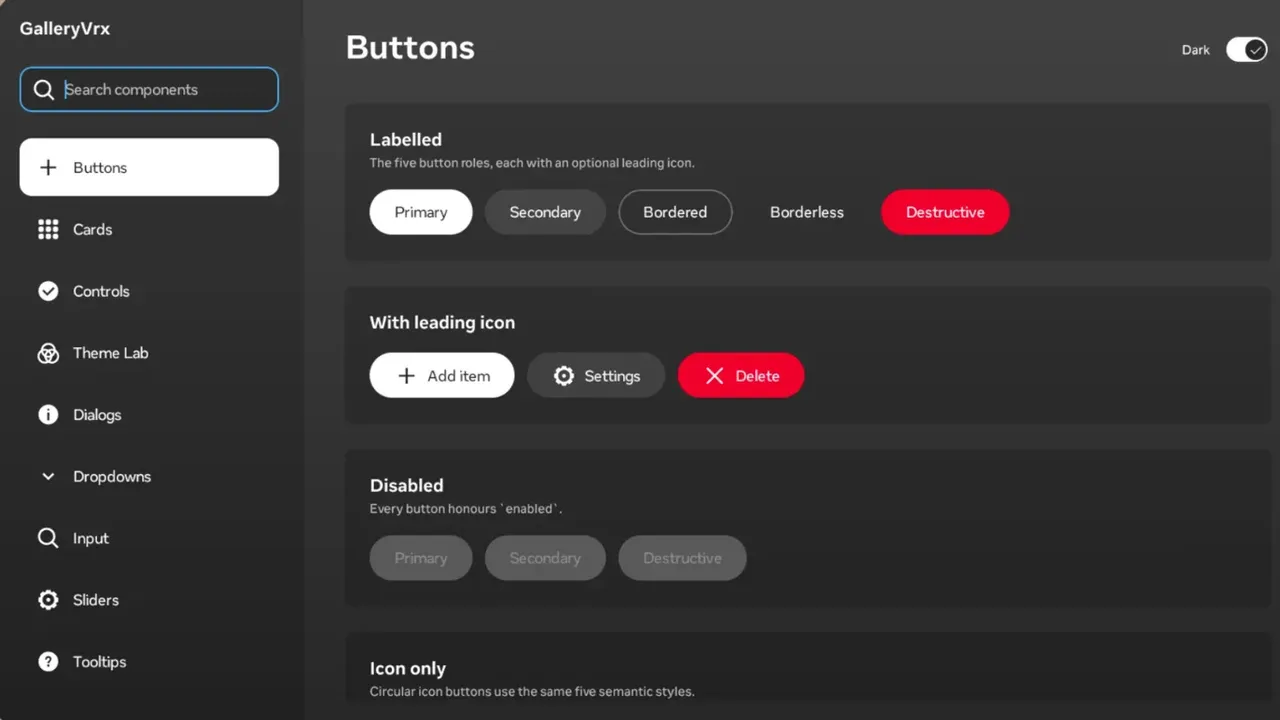
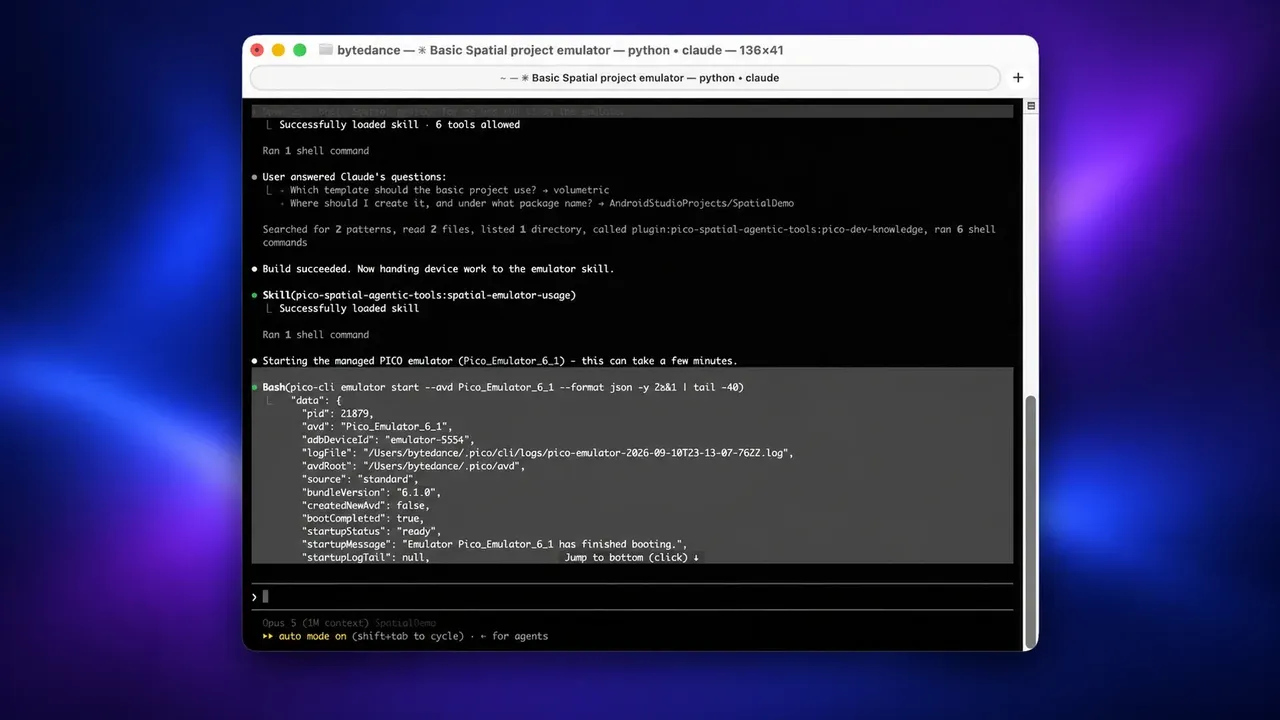
El SDK Web Inmersivo 1.0 de Meta incluye herramientas diseñadas para que agentes de codificación puedan ver, controlar y depurar experiencias inmersivas en un emulador de escritorio y en hardware Quest. El resumen para desarrolladores Connect 2026 de Meta también describe Horizon Create y Horizon Studio como herramientas de creación agéntica que convierten una idea descrita en un juego jugable.
Meta además ha descrito agentes para desarrolladores que pueden inspeccionar una simulación en ejecución, trabajar en rendimiento o características, corregir un error y verificar el resultado. También lanzó SDKs v207 antes de gafas VR planeadas para primavera de 2027. Estas son afirmaciones de plataforma sobre capacidad de herramientas y un cronograma de producto planeado; las fuentes proporcionadas no revelan cuántos ingresos generan las herramientas o cuán ampliamente los desarrolladores las usan.
El caso de negocio por lo tanto aún se está probando. Si estos sistemas reducen el tiempo de desarrollo y prueba, podrían bajar el costo de hacer software VR. Más contenido, sin embargo, no produce automáticamente mejor descubrimiento de tienda, gasto de jugador o rentabilidad de desarrollador.
NVIDIA se dirige a gemelos digitales y simulación
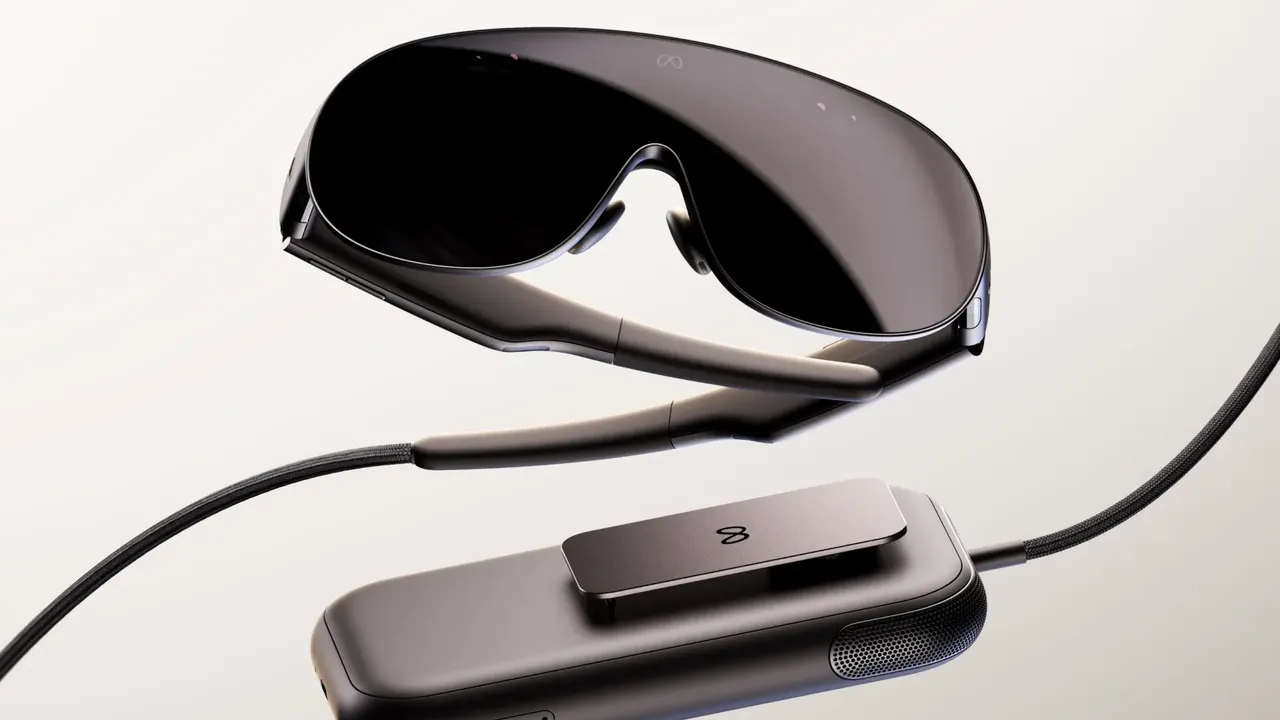
NVIDIA lanzó OVXR 0.1 en acceso temprano el 27 de octubre, conectando escenas Omniverse RTX a auriculares OpenXR para casos de uso que NVIDIA identifica como gemelos digitales inmersivos, revisiones de diseño y visualización de simulación.
NVIDIA advierte que las API de acceso temprano pueden cambiar antes de disponibilidad general, por lo que OVXR es evidencia de dirección de producto en lugar de prueba de adopción comercial amplia.
Tres carriles de negocio están emergiendo
Basado en los datos de envíos, finanzas de empresas y anuncios de productos anteriores, el mercado VR AI parece estar desarrollándose a lo largo de tres carriles. Esta es una inferencia editorial, no un desglose de ingresos de la industria estandarizado:
- Gafas de IA: el carril de crecimiento de unidades destacado por los datos de categoría más recientes de IDC.
- Desarrollo VR asistido por IA: herramientas de codificación, prueba y creación destinadas a reducir el trabajo requerido para producir software inmersivo.
- Simulación empresarial y gemelos digitales: flujos de trabajo OpenXR especializados para diseño, capacitación y visualización.
El primer carril actualmente tiene el impulso de envío más claro. El segundo y tercero pueden ser valiosos sin escala de consumidor masivo, pero ni Meta ni NVIDIA los reportan como segmentos de ingresos separados en el material proporcionado.
El crecimiento aún conlleva riesgos significativos
Privacidad, costo de inferencia en la nube y latencia siguen siendo limitaciones. Los desarrolladores también enfrentan disposición incierta a pagar, descubrimiento de tienda difícil y dependencia de propietarios de plataforma cuando la creación, distribución y servicios de IA provienen del mismo ecosistema.
Estos riesgos hacen que sea demasiado pronto para describir la IA como una solución completa para la adopción de VR. Los datos actuales muestran IA cambiando qué dispositivos espaciales se venden y hacia dónde las empresas están dirigiendo recursos de desarrollo.
Lo que los datos de mercado dicen ahora
La evidencia más fuerte a finales de 2026 no es un resurgimiento masivo de VR. Es un cambio hacia gafas, producción asistida por IA y flujos de trabajo empresariales especializados.
Para desarrolladores de VR, eso favorece herramientas y aplicaciones que resuelvan un problema claro de producción o negocio. Para inversores, la distinción clave es entre crecimiento en la categoría XR más amplia y demanda de auriculares convencionales. Tratar esos como el mismo mercado perdería la señal más importante en los números más recientes de IDC.
Fuentes
¿Te ha gustado este artículo?
Indica que te gusta para avisar a los editores o guárdalo para leerlo más tarde.
Comentarios
Inicia sesión para participar en la conversación.
Iniciar sesiónAún no hay comentarios. Inicia la conversación.
·