
VR AI 시장 2026은 두 가지로 나뉘고 있습니다. 더 넓은 XR 기기 카테고리는 성장하고 있지만, 기존 가상현실 및 혼합현실 헤드셋은 출하량이 감소하는 반면 안경이 입지를 넓혀가고 있습니다.
2026 VR AI 시장은 안경, AI 지원 개발, 엔터프라이즈 디지털 트윈 워크플로우로 변화하고 있습니다.IDC Q2 2026 추적 데이터(10월 30일 업데이트)에 따르면 전 세계 AR/VR 기기 출하량은 전년 대비 5.1% 증가했습니다. 그럼에도 불구하고 출하량은 분기 대비 20.1% 감소했으며, 연간 성장은 일반적인 헤드셋 회복보다는 제품 믹스의 급격한 변화로 인한 것입니다.
안경은 성장, VR과 MR은 감소
IDC가 2분기에 보고한 전년 대비 변화 및 단위 점유율은 다음과 같습니다:
| IDC 카테고리 | Q2 2026 단위 점유율 | 전년 대비 변화 |
|---|---|---|
| 확장현실 안경 | 46.0% | +79.8% |
| 혼합현실 헤드셋 | 49.3% | -22.3% |
| 가상현실 기기 | 2.8% | -37.6% |
구분이 중요합니다. IDC의 5.1% 헤드라인은 광범위한 공간 기기 그룹을 포함하며, VR 헤드셋 출하량이 증가했다는 의미가 아닙니다. 같은 보고서는 순수 VR이 37.6% 하락했으며 분기 동안 추적된 단위 중 2.8%에만 해당한다고 보여줍니다.
IDC에 따르면 Meta는 45.7% 점유율을 보유했으며, 1년 전 61.2%에서 하락했습니다. 연구 회사는 Meta의 출하량이 전년 대비 21.6% 감소했으나, 여전히 혼합현실 카테고리의 89.6%를 점유하고 있다고 보고했습니다.
IDC는 2026년 전체 추적 시장에서 9.5% 성장을, 새로운 안경이 시장에 진입함에 따라 2027년에는 78.6% 성장을 예측하고 있습니다. 이는 완성된 매출이 아닌 미래 전망 추정입니다. IDC는 또한 AI 수요로 인한 메모리 공급 부족이 헤드셋과 안경 모두의 비용 위험으로 작용한다고 지적합니다.
Meta의 실적에서 보이는 VR 투자 압박
Meta Q3 2026 실적은 시장 경제학의 별도 관점을 제공합니다. Reality Labs 수익은 분기에 443백만 달러였으며, 2025년 Q3의 470백만 달러에서 감소했습니다. 이 부문은 4129백만 달러의 분기 영업 손실과 2026년 처음 9개월 동안 12775백만 달러의 영업 손실을 기록했습니다.
Meta는 Reality Labs가 2026년 전체 연도에 180억 달러에서 190억 달러 사이의 손실을 볼 것으로 예상합니다. 회사는 2027년에 손실이 AI를 포함한 다른 우선순위로 재배치함에 따라 약 150억 달러로 좁혀질 것으로 예상한다고 밝혔습니다.
이 진술은 자본 배치의 변화를 지지하지만, AI가 이미 Meta의 VR 사업을 수익성 있게 만들었다는 주장은 아닙니다. Reality Labs는 보고된 수익을 훨씬 상회하는 손실을 계속 발생시키고 있으며, AI와 공간 하드웨어 결합으로 인한 재정적 수익은 아직 입증되지 않았습니다.
AI가 VR 개발 워크플로우로 이동 중
하드웨어 수요가 불규칙한 가운데, 플랫폼 회사들은 몰입형 소프트웨어를 구축하는 데 사용되는 도구에 AI를 투입하고 있습니다.
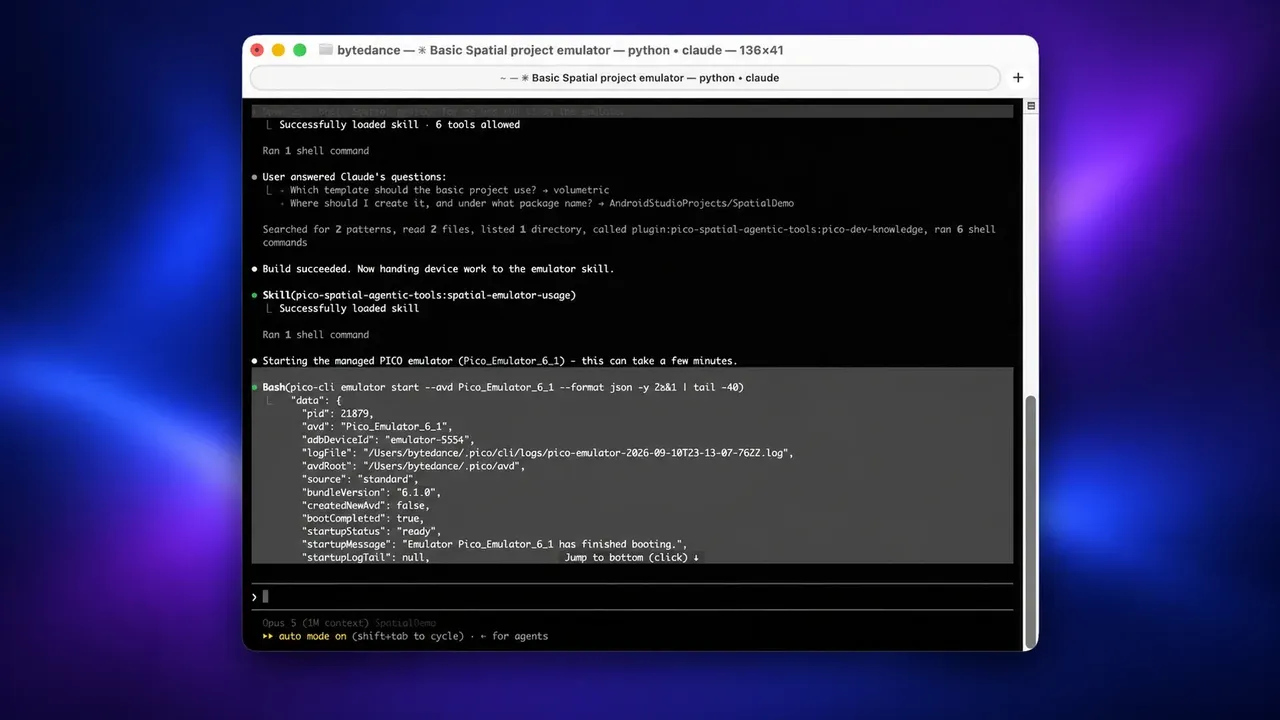
Meta의 Immersive Web SDK 1.0에는 코딩 에이전트가 데스크톱 에뮬레이터 및 Quest 하드웨어에서 몰입형 경험을 보고, 제어하고, 디버그할 수 있도록 설계된 도구가 포함되어 있습니다. Meta의 Connect 2026 개발자 요약은 또한 Horizon Create와 Horizon Studio를 설명된 아이디어를 플레이 가능한 게임으로 변환하는 에이전트 생성 도구로 설명합니다.
Meta는 추가적으로 실행 중인 시뮬레이션을 검사하고, 성능 또는 기능에 작업하고, 버그를 수정하고, 결과를 확인할 수 있는 개발자 에이전트를 설명했습니다. 또한 2027년 봄에 계획된 VR 안경을 앞두고 v207 SDK를 출시했습니다. 이는 도구 기능 및 계획된 제품 일정에 대한 플랫폼 주장이며, 제공된 자료는 도구가 얼마나 많은 수익을 창출하거나 개발자가 얼마나 널리 사용하는지 공개하지 않습니다.
따라서 비즈니스 사례는 아직 테스트 중입니다. 이러한 시스템이 개발 및 테스트 시간을 단축한다면, VR 소프트웨어 제작 비용을 낮출 수 있습니다. 하지만 더 많은 콘텐츠라고 해서 자동으로 더 나은 스토어 발견, 플레이어 지출 또는 개발자 수익성이 생기는 것은 아닙니다.
NVIDIA는 디지털 트윈과 시뮬레이션을 목표로
NVIDIA는 10월 27일에 OVXR 0.1을 얼리 액세스로 출시했으며, Omniverse RTX 장면을 OpenXR 헤드셋에 연결하여 NVIDIA가 몰입형 디지털 트윈, 설계 검토 및 시뮬레이션 시각화로 식별하는 사용 사례에 사용합니다.
NVIDIA는 얼리 액세스 API가 일반 공급 전에 변경될 수 있다고 경고하므로, OVXR은 광범위한 상용 채택 증거보다는 제품 방향의 증거입니다.
세 가지 비즈니스 라인이 등장 중
위의 출하량 데이터, 회사 재무 및 제품 발표를 바탕으로 VR AI 시장은 세 가지 라인을 따라 발전하는 것으로 보입니다. 이는 표준화된 산업 매출 분석이 아닌 편집상 추론입니다:
- AI 안경: IDC의 최신 카테고리 데이터에서 강조한 단위 성장 라인입니다.
- AI 지원 VR 개발: 몰입형 소프트웨어 제작에 필요한 작업을 줄이도록 의도된 코딩, 테스트 및 생성 도구입니다.
- 엔터프라이즈 시뮬레이션 및 디지털 트윈: 설계, 교육 및 시각화를 위한 전문 OpenXR 워크플로우입니다.
첫 번째 라인은 현재 가장 분명한 출하 추진력을 가지고 있습니다. 두 번째와 세 번째는 대중 소비자 규모 없이도 가치가 있을 수 있지만, Meta도 NVIDIA도 제공된 자료에서 이를 별도 매출 부문으로 보고하지 않습니다.
성장은 여전히 상당한 위험을 안고 있음
개인정보보호, 클라우드 추론 비용 및 지연시간은 제약 조건으로 남아 있습니다. 개발자는 또한 불확실한 구매 의욕, 어려운 스토어 발견 및 생성, 배포 및 AI 서비스가 같은 에코시스템에서 나올 때 플랫폼 소유자에 대한 의존도에 직면합니다.
이러한 위험으로 인해 AI를 VR 채택에 대한 완전한 솔루션으로 설명하기에는 너무 이릅니다. 현재 데이터 대신 AI가 어떤 공간 기기가 판매되고 있고 회사가 개발 리소스를 어디로 향하게 하는지를 보여줍니다.
시장 데이터가 지금 말하는 것
2026년 후반의 가장 강한 증거는 대중 시장 VR 반등이 아닙니다. 그것은 안경, AI 지원 생산 및 전문 엔터프라이즈 워크플로우로의 전환입니다.
VR 개발자의 경우, 명확한 생산 또는 비즈니스 문제를 해결하는 도구 및 애플리케이션을 선호합니다. 투자자의 경우, 핵심 구분은 더 넓은 XR 카테고리의 성장과 기존 헤드셋에 대한 수요 사이입니다. 이를 같은 시장으로 취급하면 IDC 최신 수치에서 가장 중요한 신호를 놓칠 것입니다.
소스
이 글이 마음에 드셨나요?
좋아요를 눌러 편집자에게 알리거나, 나중에 읽도록 저장하세요.
댓글
대화에 참여하려면 로그인하세요.
로그인아직 댓글이 없습니다. 대화를 시작해 보세요.
·