
VR AI market 2026は二つに分かれています。より広いXRデバイスカテゴリは成長していますが、従来の仮想現実・複合現実ヘッドセットは出荷数が減少する一方、グラスは地盤を広げています。
2026年のVR AI市場はグラス、AI支援開発、エンタープライズデジタルツインワークフローへシフトしています。IDCのQ2 2026トラッカーは10月30日に更新され、世界的なAR/VRデバイス出荷数が前年比5.1%増加したと報告しています。ただし、前四半期比では20.1%減少し、年間成長はヘッドセット全般の回復ではなく、大きく異なるプロダクトミックスからもたらされたものです。
グラスが成長する一方、VRとMRは低下
IDCは第2四半期について以下の前年比変化とユニットシェアを報告しています:
| IDCカテゴリ | Q2 2026ユニットシェア | 前年比変化 |
|---|---|---|
| Extended-reality glasses | 46.0% | +79.8% |
| Mixed-reality headsets | 49.3% | -22.3% |
| Virtual-reality devices | 2.8% | -37.6% |
この区別は重要です。IDCの5.1%という見出しは広いグループの空間デバイスを網羅していますが、VRヘッドセット出荷数が成長したということではありません。同じレポートは純粋なVRが37.6%低下し、四半期中の追跡ユニットのわずか2.8%しか占めていないことを示しています。
IDCによると、Metaは45.7%のシェアを保有していますが、1年前の61.2%から低下しています。調査会社は、Metaの出荷数が前年比21.6%低下したと報告していますが、同社は依然としてMR(複合現実)カテゴリの89.6%を占めています。
IDCは2026年の完全な追跡市場で9.5%の成長、そして2027年で78.6%の成長を予測しています。新しいグラスが市場に参入するためです。これらは完了した売上ではなく、将来を見据えた推定値です。IDCはまた、AI需要によって駆動されるタイトなメモリ供給を、ヘッドセットとグラスの両方にとってコストリスクとして特定しています。
Metaの結果はVR投資への圧力を示す
MetaのQ3 2026決算は市場背景にある経済状況の別の見方を提供します。Reality Labs売上は四半期で4億4,300万ドル(443百万ドル)で、Q3 2025の4億7,000万ドル(470百万ドル)から低下しました。同部門は41億2,900万ドル(4,129百万ドル)の四半期営業損失と、2026年最初の9か月間で127億7,500万ドル(12,775百万ドル)の営業損失を記録しました。
Metaは2026年通年でReality Labsが180億ドル(18百万ドル)から190億ドル(19百万ドル)の損失を被ると予想しています。同社は、AIを含む他の優先事項へ投資を再配分するため、2027年には損失が150億ドル(15百万ドル)程度に縮小すると予想していると述べました。
この発言は資本配分のシフトを支持していますが、AIが既にMetaのVRビジネスを収益性にしたという主張ではありません。Reality Labsは報告売上をはるかに上回る損失を生み続けており、AIと空間ハードウェアを組み合わせることからの財務リターンはまだ証明されていません。
AIはVR開発ワークフローに入り込んでいます
ハードウェア需要が不均等である一方、プラットフォーム企業はイマーシブソフトウェア構築に使用されるツールにAIを組み込んでいます。
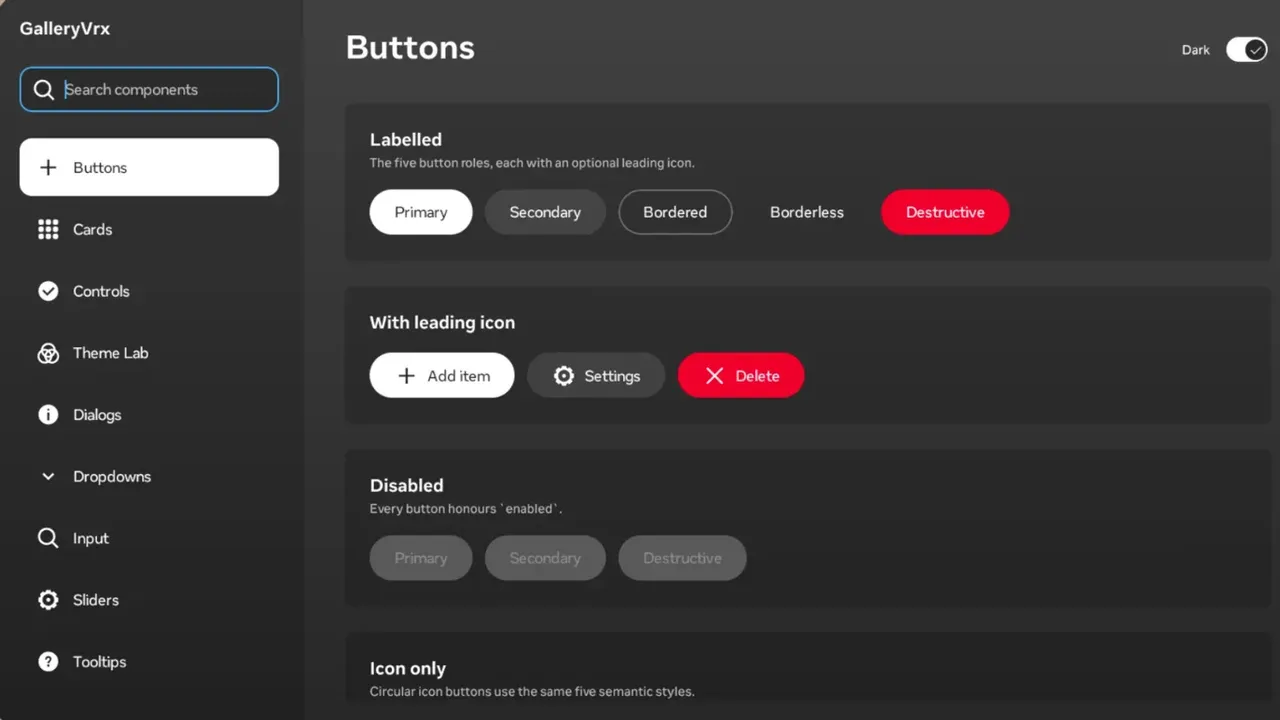
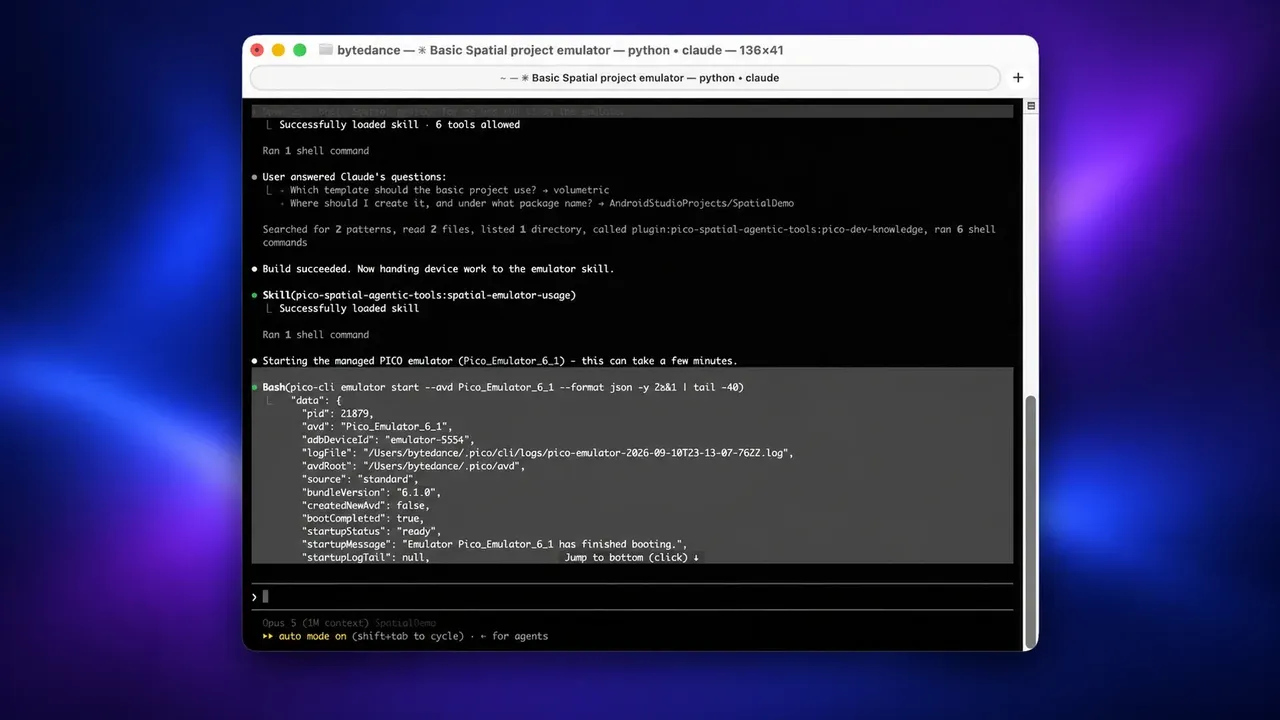
MetaのImmersive Web SDK 1.0には、コーディングエージェントがデスクトップエミュレータとQuestハードウェア上でイマーシブエクスペリエンスを見て、制御し、デバッグできるように設計されたツールが含まれています。MetaのConnect 2026開発者レビューはまた、Horizon CreateとHorizon Studioを、説明されたアイデアを再生可能なゲームに変えるエージェント型作成ツールとして説明しています。
Metaはさらに、実行中のシミュレーションを検査し、パフォーマンスまたは機能に取り組み、バグを修正し、結果を検証できる開発者エージェントを説明しています。また、2027年春に予定されているVRグラスに先立ってv207 SDKをリリースしました。これらはツール機能についてのプラットフォーム主張と計画製品タイムラインです。提供されたソースは、ツールがどの程度の売上を生成するか、または開発者がどの程度広くそれらを使用するかを開示していません。
したがって、ビジネスケースはまだテスト中です。これらのシステムが開発とテスト時間を削減する場合、VRソフトウェア製作コストを低下させる可能性があります。ただし、より多くのコンテンツが、自動的により良いストア発見、プレイヤー支出、または開発者収益性をもたらすわけではありません。
NVIDIAはデジタルツインとシミュレーションをターゲットにしている
NVIDIAは10月27日にOVXR 0.1をアーリーアクセスでリリースし、Omniverse RTXシーンをOpenXRヘッドセットに接続して、NVIDIAがイマーシブデジタルツイン、デザインレビュー、シミュレーション可視化として特定するユースケースに対応しています。
NVIDIAはアーリーアクセスAPIが一般提供前に変更される可能性があることを警告しているため、OVXRは広範な商業採用の証拠ではなく製品方向性の証拠です。
3つのビジネスレーンが出現している
上記の出荷データ、企業財務、製品発表に基づいて、VR AI市場は3つのレーンに沿って発展しているように見えます。これは編集上の推論であり、標準化された業界売上内訳ではありません:
- AIグラス: IDCの最新カテゴリデータで強調されたユニット成長レーン。
- AI支援VR開発: イマーシブソフトウェア製作に必要な作業を削減するためのコーディング、テスト、作成ツール。
- エンタープライズシミュレーションとデジタルツイン: デザイン、トレーニング、可視化用の専門OpenXRワークフロー。
最初のレーンは現在、最も明確な出荷勢いを持っています。2番目と3番目は大規模消費者規模なしで価値があるかもしれませんが、MetaもNVIDIAも、提供されたマテリアルでそれらを別の売上セグメントとして報告していません。
成長には依然として大きなリスクが伴う
プライバシー、クラウド推論コスト、レイテンシは制約のままです。開発者はまた、支払い意思の不確実性、困難なストア発見、作成、配布、AIサービスが同じエコシステムから提供される場合のプラットフォーム所有者への依存に直面しています。
これらのリスクは、AIをVR採用への完全なソリューションとして説明するには時期尚早にしています。代わりに現在のデータはAIが売上ている空間デバイスと企業が開発リソースを向けている場所を変えていることを示しています。
市場データが今言うこと
2026年後半の最も強力な証拠は大規模市場VRリバウンドではありません。グラス、AI支援製作、専門的なエンタープライズワークフローへのシフトです。
VR開発者にとって、それは明確な製作またはビジネス問題を解決するツールとアプリケーションを支持しています。投資家にとって、重要な区別は広いXRカテゴリの成長と従来型ヘッドセットの需要の間にあります。これらを同じ市場として扱うことは、IDCの最新の数字の最も重要なシグナルを見逃してしまいます。
ソース
この記事を楽しめましたか?
お気に入りに追加して編集者に知らせるか、後で読むために保存してください。
コメント
会話に参加するにはサインインしてください。
サインインまだコメントはありません。会話を始めましょう。
·